Domain lldp.de kaufen?
Wir ziehen mit dem Projekt
lldp.de um.
Sind Sie am Kauf der Domain
lldp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lldp.de kaufen?
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
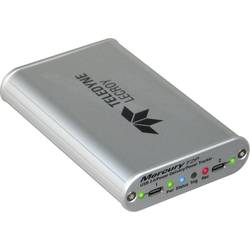
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **


Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Protokoll Analysatoren ETHERTEST-CP Teledyne LeCroy 2014-21000-000 NetzwerkDieser funktionsreiche Protokollanalysator bietet eine Reihe von Protokolldecodierungen und eine umfassende Reihe von Netzwerkstatistiken, die heute von Kommunikations- und Netzwerkprofis gefragt sind. In Anwendungen, die vom Finanzwesen bis zur Fertigung reichen, verdrängen Hochgeschwindigkeits-Ethernet-Netzwerke serielle Datenkommunikationsnetzwerke mit geringerer Geschwindigkeit, um Geräte wie Zähler, Messgeräte, Sensoren, Transaktionsendgeräte, Betriebsanlagen und andere Netzwerkgeräte miteinander zu verbinden.2419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren ND-232 Teledyne LeCroy 2014-19100-001 NetzwerkWenn etwas mit Ihrem industriellen Netzwerk schief geht, verschwenden Sie Zeit und Ressourcen damit das Problem zu diagnostizieren und zu lösen. Mit NetDecoder können Sie sich über bevorstehende Probleme informieren, bevor sie auftreten. Es handelt sich um einen intuitiven, passiven Netzwerkmonitor und ein Fehlerbehebungs-Tool, das Ihnen einen Überblick über Ihre Netzwerkaktivitäten auf hoher Ebene bietet und hilft Ihnen, Ihren Kommunikationsverkehr zu verstehen.3425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protokoll Analysatoren USB-TMAP2-M03-X Teledyne LeCroy USB-TMAP2-M03-X NetzwerkDer Mercury T2C erweitert den kleinsten und preiswertesten hardwarebasierten USB 2.0 Protokollanalysator der Branche um USB-C® und Power Delivery 2.0 & 3.0 Unterstützung. Der Mercury T2C kombiniert die de-facto Standard CATC Trace Anzeige, USB Class Decodierung und Power Delivery 2.0 & 3.0 Unterstützung in einem Analysator, der in eine Hemdtasche passt. Der Mercury T2C im Taschenformat unterstützt die Standards USB-C® und Power Delivery 2.0 & 3.0, einschließlich der Erfassung und Dekodierung aller Pakete über den neuen USB-C® Configuration Channel (CC). Der Mercury T2C ist der kleinste und preiswerteste hardwarebasierte USB-Protokollanalysator der Branche. Der Mercury T2C Analyzer im Taschenformat enthält neue Adapter, die es dem Anwender ermöglichen, den Mercury T2C mit seinen vorhandenen Geräten und Hosts zu nutzen, wodurch ein Analysator entsteht, der sowohl abwärtskompatibel als auch zukunftssicher ist. Dank Teledyne LeCroys umfassender USB-Erfahrung profitieren Anwender von dem vertrauten und einfach zu bedienenden CATC Trace.6402,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Han, Byung-Chul: Topologie der GewaltTopologie der Gewalt , Es gibt Dinge, die nicht verschwinden. Zu ihnen gehört auch die Gewalt. Die 'Gewaltaversion' (Jan Phillip Reemtsma) zeichnet nicht die Moderne aus. Die Gewalt ist proteischer als man denkt. Sie verändert nur ihre Erscheinungsform. Heute zieht sie sich in subkutane, subkommunikative, kapillare und neuronale Räume zurück und nimmt eine mikrophysische Form an, die auch ohne die Negativität der Herrschaft oder Feindschaft ausgeübt wird. Sie verlagert sich vom Sichtbaren ins Unsichtbare, vom Brachialen ins Mediale und vom Frontalen ins Virale. Nicht offene Angriffe, sondern Ansteckungen sind ihre Wirkungsweisen. Hans ¿Topologie der Gewalt¿ zeichnet vor allem jene Transformation des Gewaltgeschehens, die sich als der Wandel von der Dekapitation (vormoderne Gesellschaft der Souveränität und des Blutes) über die Deformation (moderne Disziplinargesellschaft) bis hin zur Depression (heutige Leistungs- und Müdigkeitsgesellschaft) vollzieht. Han setzt damit seine bereits in ¿Müdigkeitsgesellschaft¿ begonnene beunruhigende Analyse unserer Zeit fort. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20131001, Produktform: Leinen, Titel der Reihe: Batterien#008#, Autoren: Han, Byung-Chul, Seitenzahl/Blattzahl: 191, Keyword: Gewaltaversion; Moderne; Körper; Herrschaft; Feindschaft; Dekapitation; Deformation; Depression, Fachschema: Gewalt, Zeitraum: 1500 bis heute, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Länge: 222, Breite: 143, Höhe: 23, Gewicht: 383, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suppan, Arnold: 1000 Jahre Nachbarschaft1000 Jahre Nachbarschaft , "Österreicher", "Tschechen" und "Sudetendeutsche" , Bremsen, hinten mit Einbau > Bremsenteile mit Einbau , Auflage: 4. Auflage, Erscheinungsjahr: 20230202, Produktform: Kartoniert, Autoren: Suppan, Arnold, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 987, Abbildungen: 11 Karten, Keyword: "Eiserner Vorhang"; Arnold Suppan; Bene¿-Dekrete; Habsburgermonarchie 1526-1918; Kulturgeschichte; Militär- und Mentalitätsgeschichte; Münchener Abkommen; Nationalitäten- und Minderheitenprobleme; Neuere Geschichte; Politikgeschichte; Rechtsgeschichte; Sozialgeschichte; Sudetendeutsche; Tschech:innen; Vertrag von Saint-Germain; Vertreibung; Wende 1989/90; Wirtschafts- und Sozialstatistik; Wirtschaftsgeschichte; Zwangsaussiedlung; nationale "Konfliktgemeinschaft"; Österreicher:innen, Fachschema: Österreich / Geschichte~Tschechien~Tschechische Republik, Warengruppe: TB/Geschichte/Neuzeit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 224, Breite: 149, Höhe: 53, Gewicht: 1370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.